Domain kidsport.de kaufen?
Wir ziehen mit dem Projekt
kidsport.de um.
Sind Sie am Kauf der Domain
kidsport.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kidsport.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Auer Verlag Fitness & Motorik kompetenzorientiert unterrichtenKompetenzorientierung im Sportunterricht Moderner Sportunterricht sollte kompetenzorientiert sein und darauf ausgerichtet, Kraft, Ausdauer, Koordination, Schnelligkeit und Beweglichkeit der Schüler zu verbessern. Der vorliegende Band liefert Ihnen alles, was Sie im Unterricht für Fitness und Motorik in der Sekundarstufe I benötigen.Theorie und Praxis vereint Neben einem ausführlichen theoretischen Teil mit konkreten Tipps und Anregungen für einen kompetenzorientierten Sportunterricht erhalten Sie auch praktische Unterstützung. Sie bekommen komplette, sofort umsetzbare Unterrichtsstunden in Sport mitsamt aller nötigen Materialien. Zuverlässige DiagnoseUm die Fitness und die motorischen Fähigkeiten Ihrer Schüler zu überprüfen, stehen Ihnen der Dortmunder Fitnesstest sowie ein Motoriktest zur Verfügung. Weiterhin erhalten Sie auf CD diverse Fotos sowie Aufgaben- und Stationskarten in Farbe, welche Sie im Sportunterricht verwenden können.Der Band enthält:eine theoretische Einführung mit vielen Tipps zum kompetenzorientierten Unterrichten direkt einsetzbare Unterrichtsstunden CD mit zusätzlichen Fotos, Aufgaben- und Stationskarten in FarbeInhaltliche SchwerpunkteKraftAusdauerKoordinationSchnelligkeitBeweglichkeitKompetenzorientierung30,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Duwenbeck, Ralf: Fitness & Motorik kompetenzorientiert unterrichtenFitness & Motorik kompetenzorientiert unterrichten , Grundlagen zur Planung und Umsetzung - Diagnosetests - komplette Unterrichtsvorhaben (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20131001, Produktform: Kartoniert, Beilage: Broschüre klebegebunden mit CD, Autoren: Duwenbeck, Ralf~Deddens, Eilert~Augustin, Jörg, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 132, Keyword: 5. bis 10. Klasse; Sekundarstufe I; Sport; Themenübergreifend, Fachschema: Sportunterricht / Didaktik, Methodik~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sport, Fachkategorie: Unterricht und Didaktik: Religion~Sportwissenschaft, Sportunterricht~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 213, Höhe: 10, Gewicht: 417, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Was wird auf bestandskonten gebucht?
Auf Bestandskonten werden alle Geschäftsvorfälle gebucht, die sich auf das Anlage- und Umlaufvermögen sowie auf das Eigenkapital beziehen. Das bedeutet, dass alle Zu- und Abgänge von Vermögenswerten und Schulden auf den entsprechenden Bestandskonten erfasst werden. Dazu gehören beispielsweise Käufe und Verkäufe von Waren, Abschreibungen von Anlagevermögen oder die Aufnahme von Darlehen. Bestandskonten dienen dazu, einen Überblick über die finanzielle Situation eines Unternehmens zu erhalten und die Bilanz zu erstellen. **
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
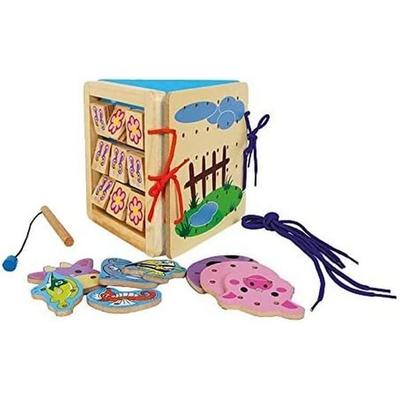
Motorik Dreifach SpaßDreifacher Spaß Mit Viel Abwechslung: Mit Der Magnetischen Angel Lassen Sich Bunte Meerestiere Fangen. Fische, Kuh Und Schweinchen Werden Am Bauernhof Oder Am Teich Des Fädelspiels Angebunden. Auch Das Drehspiel Mit Blumen Und Schmetterlingen...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
small foot Motorik Dreifach Spaß 288180Dreifacher Spaß mit viel Abwechslung: Mit der magnetischen Angel lassen sich bunte Meerestiere fangen. Fische, Kuh und Schweinchen werden am Bauernhof oder am Teich des Fädelspiels angebunden. Auch das Drehspiel mit...1x Motorik Dreifach SpaßGröße:10,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Fitness & Motorik kompetenzorientiert unterrichtenKompetenzorientierung im Sportunterricht Moderner Sportunterricht sollte kompetenzorientiert sein und darauf ausgerichtet, Kraft, Ausdauer, Koordination, Schnelligkeit und Beweglichkeit der Schüler zu verbessern. Der vorliegende Band liefert Ihnen alles, was Sie im Unterricht für Fitness und Motorik in der Sekundarstufe I benötigen.Theorie und Praxis vereint Neben einem ausführlichen theoretischen Teil mit konkreten Tipps und Anregungen für einen kompetenzorientierten Sportunterricht erhalten Sie auch praktische Unterstützung. Sie bekommen komplette, sofort umsetzbare Unterrichtsstunden in Sport mitsamt aller nötigen Materialien. Zuverlässige DiagnoseUm die Fitness und die motorischen Fähigkeiten Ihrer Schüler zu überprüfen, stehen Ihnen der Dortmunder Fitnesstest sowie ein Motoriktest zur Verfügung. Weiterhin erhalten Sie auf CD diverse Fotos sowie Aufgaben- und Stationskarten in Farbe, welche Sie im Sportunterricht verwenden können.Der Band enthält:eine theoretische Einführung mit vielen Tipps zum kompetenzorientierten Unterrichten direkt einsetzbare Unterrichtsstunden CD mit zusätzlichen Fotos, Aufgaben- und Stationskarten in FarbeInhaltliche SchwerpunkteKraftAusdauerKoordinationSchnelligkeitBeweglichkeitKompetenzorientierung30,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Duwenbeck, Ralf: Fitness & Motorik kompetenzorientiert unterrichtenFitness & Motorik kompetenzorientiert unterrichten , Grundlagen zur Planung und Umsetzung - Diagnosetests - komplette Unterrichtsvorhaben (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20131001, Produktform: Kartoniert, Beilage: Broschüre klebegebunden mit CD, Autoren: Duwenbeck, Ralf~Deddens, Eilert~Augustin, Jörg, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 132, Keyword: 5. bis 10. Klasse; Sekundarstufe I; Sport; Themenübergreifend, Fachschema: Sportunterricht / Didaktik, Methodik~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sport, Fachkategorie: Unterricht und Didaktik: Religion~Sportwissenschaft, Sportunterricht~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 213, Höhe: 10, Gewicht: 417, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Würfelwelt Einlegescheiben Spiel und BewegungWürfelwelt Ergänzungs-Set Spiel und Bewegung: Neue Seiten für den Würfelwelt Würfel. Das Ergänzungs-Set Spiel und Bewegung von Würfelwelt bietet viele Spiel- und Bewegungsmöglichkeiten für Ihre Würfelwelt Würfel. Das Set enthält 3 Einlegescheiben-Sets aus unterschiedlichen Bewegungsthemen. Sie brauchen lediglich die Einlegescheiben auszutauschen. Die Kinder gestalten die Übungen durch den Würfel aktiv mit, was die Motivation zusätzlich steigert. Themen: - Turnübungen für Kinder: 24 Einlegescheiben und Anleitung. - Tiere in Bewegung: 24 Tiere, deren Bewegungen die Kinder pantomimisch und durch Geräusche darstellen müssen. 24 Einlegescheiben und Anleitung. - Beweglich und stabil durch 30 Faszienübungen: 30 kindgerechte Übungen, ohne Hilfsmittel und Vorbereitung durchführbar. 30 Einlegescheiben, Anleitung und Joker.53,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Was wird auf bestandskonten gebucht?
Auf Bestandskonten werden alle Geschäftsvorfälle gebucht, die sich auf das Anlage- und Umlaufvermögen sowie auf das Eigenkapital beziehen. Das bedeutet, dass alle Zu- und Abgänge von Vermögenswerten und Schulden auf den entsprechenden Bestandskonten erfasst werden. Dazu gehören beispielsweise Käufe und Verkäufe von Waren, Abschreibungen von Anlagevermögen oder die Aufnahme von Darlehen. Bestandskonten dienen dazu, einen Überblick über die finanzielle Situation eines Unternehmens zu erhalten und die Bilanz zu erstellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.